解讀細分行業智能制造發展現狀 企業咨詢的視角與策略
解讀細分行業智能制造發展現狀:企業咨詢的視角與策略
引言
隨著新一代信息技術與制造業的深度融合,智能制造已成為全球制造業轉型升級的核心方向。不同細分行業因其工藝特征、產品生命周期、供應鏈結構及自動化基礎的不同,智能制造的發展路徑和成熟度呈現出顯著差異。企業咨詢機構在服務客戶時,必須深入理解這些差異,才能提供切實可行的轉型方案。本文將從企業咨詢的視角,系統解讀典型細分行業智能制造發展現狀,剖析關鍵痛點,并提出針對性的策略建議。
一、細分行業智能制造發展現狀共性特征
通過對離散制造(如汽車零部件、電子制造、機械裝備)和流程制造(如化工、鋼鐵、食品飲料)的調研,當前智能制造發展呈現以下共性特征:
- 整體處于起步與示范并行階段:多數行業頭部企業已建成智能工廠示范項目,但中小企業仍處于單點自動化或信息化補課階段,行業間蓋茨比差距明顯。
- 數據驅動的價值尚待釋放:雖然傳感器、PLC、SCADA等系統普及率提升,但數據孤島嚴重,跨系統、跨環節的數據集成與分析能力薄弱,預測性維護、質量優化等高級應用覆蓋率不足20%。
- 商業模式創新滯后于技術創新:企業更多關注降本增效,而基于智能產品的服務化轉型(如預測性維護、按效付費)進展緩慢,缺乏成熟的商業閉環。
- 人才與組織變革成為瓶頸:既懂工藝又懂IT/OT的復合型人才嚴重短缺,傳統金字塔式組織難以適應快速迭代的智能制造需求。
二、典型細分行業差異分析
1. 汽車零部件行業
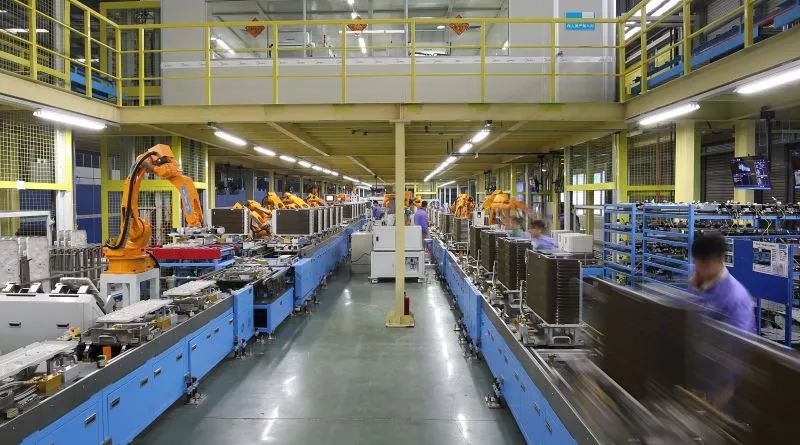
- 現狀:自動化水平較高,沖壓、焊裝、涂裝等環節機器人應用成熟。但多品種混線生產對柔性要求極高,MES與APS系統集成難度大,供應鏈協同仍以人工為主。部分領先企業已實現全流程質量追溯與設備互聯,但整體設備綜合效率(OEE)仍低于國際先進水平15-20%。
- 咨詢側重點:柔性排產算法優化、供應鏈可視化平臺建設、基于質量大數據的工藝參數調優。
2. 電子制造行業
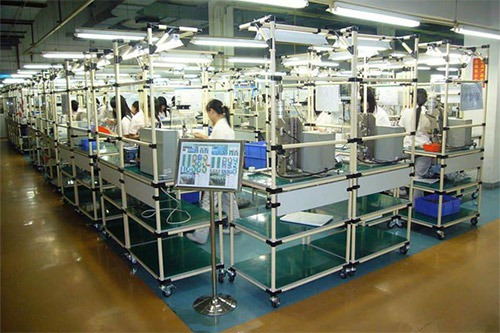
- 現狀:產品迭代快、生命周期short,對設備精度和換線速度要求極高。SMT產線自動化程度高,但插件、組裝、測試環節大量依賴人工,且數據采集粒度和實時性不足。數字孿生在部分龍頭工廠用于產線虛擬調試,但普及率低。
- 咨詢側重點:精益產線與自動化改造協同、機器視覺質檢應用、數字化績效管理系統落地。
3. 機械裝備行業
- 現狀:典型離散制造,項目型生產為主,BOM復雜,工藝路線多變。ERP、PDM應用較廣,但車間執行層(MES)多處于紙質或Excel管理階段,設備聯網率不足,制造周期長、齊套性差。
- 咨詢側重點:PLM與ERP/MES集成、模塊化設計與參數化配置、車間無紙化與工時管理。
4. 化工行業
- 現狀:流程連續生產,DCS普及率高,但先進過程控制(APC)和實時優化(RTO)應用有限。安全環保監管嚴格,對 predictive maintenance 和智能巡檢需求強烈。供應鏈與生產計劃脫節,庫存成本高。
- 咨詢側重點:APC/RTO實施、AI異常檢測、產供銷協同優化、能源管理。
5. 食品飲料行業
- 現狀:自動化包裝和灌裝線較成熟,但前端原料處理和后端倉儲物流自動化程度參差。食品安全追溯要求高,多采用批次管理,但全鏈條追溯系統建設成本高。設備維護以事后維修為主。
- 咨詢側重點:MES與WMS/TMS集成、質量追溯體系設計、預測性維護推廣。
三、企業咨詢服務的關鍵策略
基于上述分析,咨詢機構在幫助客戶推進智能制造時,應遵循以下策略:
1. 隨需而變,制定個性化路線圖:拒絕“萬金油”方案,通過成熟度評估模型精準定位企業短板,制定分階段、可量化的實施路徑。
2. 價值驅動,聚焦業務場景:優先選擇高ROI場景(如OEE提升、質量直通率改善、庫存周轉),以小步快跑方式證明價值,獲取持續投入。
3. 數據為基,打通集成瓶頸:協助企業建立統一數據模型與集成平臺,重點解決IT/OT融合,采用邊緣計算+云平臺架構降本增效。
4. 組織先行”,培育復合型團隊:推動設立智能制造推進部門,建立跨職能敏捷小組,并通過伙伴式教練培養內部專家。
5.融資與政策協同:輔助企業申請智能制造專項補貼、利用融資租賃等方式減輕資金壓力。
四、結論與展望
細分行業的智能制造發展已從概念普及進入務實推進階段,但不同行業的成熟度、痛點和突破點差異顯著。企業咨詢的價值在于:洞察行業特性,鏈接最佳實踐與技術資源,幫助客戶在復雜的技術選項中做出高性價比、可持續的決策。隨著5G、AI與工業互聯網的融合深化,智能制造將加速向中小企業和更多細分領域滲透。咨詢機構需持續迭代方法庫,培養懂行業、懂技術、懂管理的復合型顧問,方能在助力制造業高質量發展中發揮更大作用。